

看完「全台薪資地圖」的殘酷落差,不少受薪族感嘆死薪水難買房,將目光轉向「被動收入」。但被動收入要多少才敢辭職?一名 30 歲塔台員擁 300 萬資產,因月配息僅 2000 元不敢裸辭引熱議。專家指出,退休關鍵在「儲蓄率」與「25倍年支出」兩數字;若沒做投資,光靠存錢竟要賣肝 80 年!
🟡30歲塔台員資產300萬!想裸辭遭網友勸退
一名 30 歲的女塔台管制員在 Dcard 傾訴,雖然月薪高達 7 至 8 萬元,但工作壓力極大,住家裡無房貸負擔的她已累積 300 多萬元資產。近期她將資金投入 0050 與 ETF 配息,發現每月被動收入僅約 2000 元,距離覆蓋生活費遙不可及,無奈詢問「到底要存多少才敢離職?」
貼文引發廣大共鳴,多數網友勸她切勿衝動裸辭。網友指出,股市有波動與熊市風險,300 萬本金對於長達 30 至 40 年的退休生活顯得過於單薄;也有網友建議,若壓力過大可先調適心態或轉考壓力較小的單位、兼職或社區管理員,先求「半退休」或穩定現金流,而非貿然斷絕收入。

▲30 歲塔台員將 300 萬投入台股 ETF 盼靠股息裸辭,但考量股市波動與熊市風險,遭多數網友勸退。(示意圖/記者陳明安攝)
🟡被動收入多少才夠用?網揭防禦線與開銷真相
「被動收入到底要幾萬才能不上班?」網友意見呈現多元分歧。若住家裡、無房貸車貸且單身,每月 1.8 萬至 3 萬元配息即可支撐極簡生活;但若想維持基本生活品質、涵蓋醫療與緊急預備金,多數人認為每月 5 萬至 6 萬元 是較為安全的防禦線。
也有過來人分享實操經驗,若能將被動收入做到覆蓋日常開銷的 70% 至 80%,搭配低壓力的兼職工作,心態會踏實許多。能否離職關鍵不單在於資產總額,更取決於是否需要負擔房租、房貸與扶養長輩的必要固定支出。

▲當被動收入尚未達標,許多人選擇兼職跑外送維持生活開銷,以較低的財務防禦線過渡至半退休。(示意圖/NOWNEWS資料照)
🟡不投資要工作80年!專家揭兩數字4年自由
針對「提早退休」的財務邏輯,理財作家 V大(龔恬永)在《我用四年就財富自由》一書中指出,FIRE(財務獨立、提早退休)的核心原則是「被動收入大於日常支出」。想算出自己還要賣肝幾年,關鍵在於兩個數字:「儲蓄率」與「25倍年支出」。
根據行政院主計總處統計,台灣一般家庭儲蓄率約為 24%。若以存到年支出 25 倍為退休目標:
沒做投資(只存錢):在儲蓄率 24% 下,不論月薪 5 萬或 20 萬,得連續工作將近 80 年 才能退休。
拉高儲蓄率至 50%(仍不投資):依然需要工作 25 年。
儲蓄率 50%+8% 年化報酬率:透過複利效果,工作年限可大幅縮短至 14.3 年。
V大強調,想盡早奪回人生主導權,必須先精準算清年度開銷並剔除無意識消費,再藉由「高儲蓄率」結合「穩健投資」,才能真正縮短賣肝刑期,加速實現財務自由。
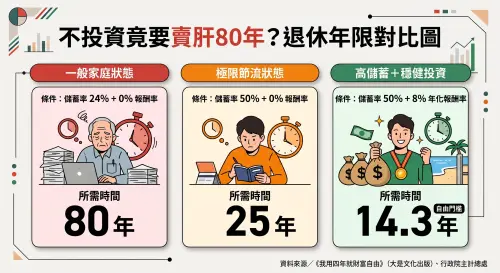
▲不投資竟要賣肝 80 年?退休年限對比圖顯示,一般家庭光靠死存錢需 80 年,若拉高儲蓄率並結合 8% 投資報酬率,14.3 年即可財富自由。(圖/AI生成、記者徐銘穗監製)
我是廣告 請繼續往下閱讀
一名 30 歲的女塔台管制員在 Dcard 傾訴,雖然月薪高達 7 至 8 萬元,但工作壓力極大,住家裡無房貸負擔的她已累積 300 多萬元資產。近期她將資金投入 0050 與 ETF 配息,發現每月被動收入僅約 2000 元,距離覆蓋生活費遙不可及,無奈詢問「到底要存多少才敢離職?」
貼文引發廣大共鳴,多數網友勸她切勿衝動裸辭。網友指出,股市有波動與熊市風險,300 萬本金對於長達 30 至 40 年的退休生活顯得過於單薄;也有網友建議,若壓力過大可先調適心態或轉考壓力較小的單位、兼職或社區管理員,先求「半退休」或穩定現金流,而非貿然斷絕收入。
「被動收入到底要幾萬才能不上班?」網友意見呈現多元分歧。若住家裡、無房貸車貸且單身,每月 1.8 萬至 3 萬元配息即可支撐極簡生活;但若想維持基本生活品質、涵蓋醫療與緊急預備金,多數人認為每月 5 萬至 6 萬元 是較為安全的防禦線。
也有過來人分享實操經驗,若能將被動收入做到覆蓋日常開銷的 70% 至 80%,搭配低壓力的兼職工作,心態會踏實許多。能否離職關鍵不單在於資產總額,更取決於是否需要負擔房租、房貸與扶養長輩的必要固定支出。
針對「提早退休」的財務邏輯,理財作家 V大(龔恬永)在《我用四年就財富自由》一書中指出,FIRE(財務獨立、提早退休)的核心原則是「被動收入大於日常支出」。想算出自己還要賣肝幾年,關鍵在於兩個數字:「儲蓄率」與「25倍年支出」。
根據行政院主計總處統計,台灣一般家庭儲蓄率約為 24%。若以存到年支出 25 倍為退休目標:
沒做投資(只存錢):在儲蓄率 24% 下,不論月薪 5 萬或 20 萬,得連續工作將近 80 年 才能退休。
拉高儲蓄率至 50%(仍不投資):依然需要工作 25 年。
儲蓄率 50%+8% 年化報酬率:透過複利效果,工作年限可大幅縮短至 14.3 年。
V大強調,想盡早奪回人生主導權,必須先精準算清年度開銷並剔除無意識消費,再藉由「高儲蓄率」結合「穩健投資」,才能真正縮短賣肝刑期,加速實現財務自由。