

台灣民眾赴日韓旅遊熱度持續攀升!交通部觀光署統計資料顯示,今(2026)年前8月台灣民眾赴日韓人次年成長22%,續創新高。萬事達卡分析2024至2025年台灣持卡人在日本、韓國實體消費發現,台灣民眾赴日韓旅遊呈現「消費體驗化、版圖擴散化」雙重趨勢,消費類別正從購物,延伸至餐飲、娛樂與在地活動等體驗類消費,也不再集中於傳統核心城市,擴散至福岡、沖繩、札幌等日本二線城市及韓國濟州、釜山、仁川等城市,體驗類消費金額分別較2024年成長39%與44%,高於購物類消費的16%、35%,日韓大型演唱會周邊商圈消費增幅更不輸連假旅遊,韓國增幅為連假旅遊4倍。
日本2、3線城市體驗消費成長領先 韓國外溢至首爾以外城市
2025年台灣民眾赴日消費動能呈現「核心城市穩定成長、2、3線城市加速成長」的態勢。東京、大阪與沖繩仍是台灣人消費總金額前3大城市。其中,東京、大阪合計雖占整體41%,但消費成長動能已明顯轉移至福岡、沖繩與札幌等城市,3者年成長率分別達66%、48%與36%,遠高於東京的6%,顯示台灣旅客對日本的探索已不再侷限於傳統一線城市。以札幌消費金額來說,排名由2024年第7名躍升至第5名,鄰近福岡的熊本亦成長34%,除既有觀光需求外,也可能反映商務差旅需求同步成長。
萬事達卡進一步觀察消費類型發現,這些城市的體驗類與購物類消費同步成長,其中體驗類成長更為快速,其中福岡體驗類消費成長90%,購物類則為68%;兵庫縣(含神戶、姬路)更以體驗類成長66%、購物類成長21%的表現,躋身台灣旅客消費金額前10大城市,顯示體驗消費已成為帶動日本二、三線城市消費成長的關鍵動能。
台灣民眾赴韓消費方面,雖然首爾仍是消費金額最高的城市,但占比已從2024年的64%微降至61%,顯示消費動能正加速向其他城市擴散,且依成長樣態可分為3種目的地類型,首爾的體驗類(30%)與購物類(27%)消費同步成長,屬於消費結構穩定的「均衡成長」目的地;濟州(102%)、釜山(73%)的體驗類消費增幅明顯高於購物類(63%、22%),屬於「體驗驅動」目的地;仁川(132%)、京畿道(120%)則以購物類消費成長更為突出,高於體驗類的39%、72%,屬於「購物驅動」目的地。顯示台灣旅客赴韓消費已從單一城市的成長,轉為依不同城市特性分眾發展。
韓國演唱會消費增幅為連假旅遊的4倍
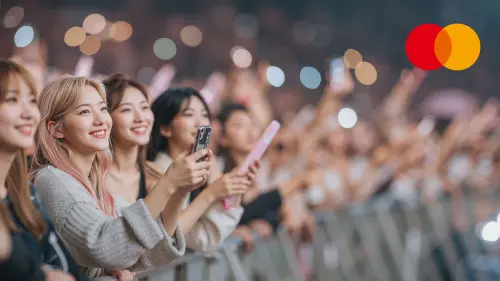
除了台灣的連假檔期,日韓舉辦的大型演唱會、音樂節也成為台灣民眾赴日韓消費的重要原因。萬事達卡研究顯示,2024年至2025年,日本消費金額增幅最高的10個大型演唱會期間,台灣民眾平均每日消費金額較全年消費日均增長26%,與台灣主要連假赴日的成長幅度(22%)相當;而韓國消費金額增幅最高的10個大型演唱會期間,平均每日消費金額較全年消費日均增長27%,約為台灣主要連假赴韓的成長幅度(7%)的4倍,反映大型演唱會對台灣民眾赴日韓消費的驅動力。
萬事達卡台灣區董事總經理陳懿文表示,根據萬事達卡研究顯示,2025年台灣民眾在日本與韓國的體驗類消費金額分別較2024年成長39%與44%,增幅皆高於購物類消費的16%、35%。此外,萬事達卡也發現,福岡、沖繩、仁川、濟州等核心城市以外的目的地消費金額也明顯成長,顯示台灣旅客探索日韓的範圍持續擴大。
不僅如此,過去一般認為台灣民眾赴日韓旅遊主要集中在連假檔期,但萬事達卡研究顯示,日韓大型演唱會期間周邊商圈的消費增幅,已可比擬台灣主要連假檔期赴日韓旅遊所帶動的消費熱潮,反映台灣旅客不只熱衷於購物,也願意為了渴望的體驗安排旅程,不再受限於假期安排。
我是廣告 請繼續往下閱讀
2025年台灣民眾赴日消費動能呈現「核心城市穩定成長、2、3線城市加速成長」的態勢。東京、大阪與沖繩仍是台灣人消費總金額前3大城市。其中,東京、大阪合計雖占整體41%,但消費成長動能已明顯轉移至福岡、沖繩與札幌等城市,3者年成長率分別達66%、48%與36%,遠高於東京的6%,顯示台灣旅客對日本的探索已不再侷限於傳統一線城市。以札幌消費金額來說,排名由2024年第7名躍升至第5名,鄰近福岡的熊本亦成長34%,除既有觀光需求外,也可能反映商務差旅需求同步成長。
萬事達卡進一步觀察消費類型發現,這些城市的體驗類與購物類消費同步成長,其中體驗類成長更為快速,其中福岡體驗類消費成長90%,購物類則為68%;兵庫縣(含神戶、姬路)更以體驗類成長66%、購物類成長21%的表現,躋身台灣旅客消費金額前10大城市,顯示體驗消費已成為帶動日本二、三線城市消費成長的關鍵動能。
台灣民眾赴韓消費方面,雖然首爾仍是消費金額最高的城市,但占比已從2024年的64%微降至61%,顯示消費動能正加速向其他城市擴散,且依成長樣態可分為3種目的地類型,首爾的體驗類(30%)與購物類(27%)消費同步成長,屬於消費結構穩定的「均衡成長」目的地;濟州(102%)、釜山(73%)的體驗類消費增幅明顯高於購物類(63%、22%),屬於「體驗驅動」目的地;仁川(132%)、京畿道(120%)則以購物類消費成長更為突出,高於體驗類的39%、72%,屬於「購物驅動」目的地。顯示台灣旅客赴韓消費已從單一城市的成長,轉為依不同城市特性分眾發展。
韓國演唱會消費增幅為連假旅遊的4倍
除了台灣的連假檔期,日韓舉辦的大型演唱會、音樂節也成為台灣民眾赴日韓消費的重要原因。萬事達卡研究顯示,2024年至2025年,日本消費金額增幅最高的10個大型演唱會期間,台灣民眾平均每日消費金額較全年消費日均增長26%,與台灣主要連假赴日的成長幅度(22%)相當;而韓國消費金額增幅最高的10個大型演唱會期間,平均每日消費金額較全年消費日均增長27%,約為台灣主要連假赴韓的成長幅度(7%)的4倍,反映大型演唱會對台灣民眾赴日韓消費的驅動力。
萬事達卡台灣區董事總經理陳懿文表示,根據萬事達卡研究顯示,2025年台灣民眾在日本與韓國的體驗類消費金額分別較2024年成長39%與44%,增幅皆高於購物類消費的16%、35%。此外,萬事達卡也發現,福岡、沖繩、仁川、濟州等核心城市以外的目的地消費金額也明顯成長,顯示台灣旅客探索日韓的範圍持續擴大。
不僅如此,過去一般認為台灣民眾赴日韓旅遊主要集中在連假檔期,但萬事達卡研究顯示,日韓大型演唱會期間周邊商圈的消費增幅,已可比擬台灣主要連假檔期赴日韓旅遊所帶動的消費熱潮,反映台灣旅客不只熱衷於購物,也願意為了渴望的體驗安排旅程,不再受限於假期安排。