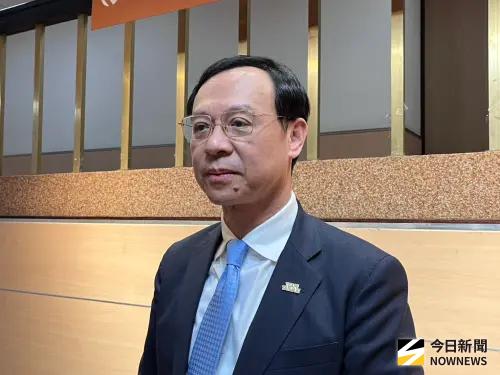




台灣籍女子赴日獨旅慘遭同團台灣籍旅客持刀殺害,今(27)日案情出現大反轉,疑似涉及「買兇詐保」,傳死者生前就懷疑先生幫她投保高額意外險,就是想害她。對於此案的投保狀況,金管會保險局副局長蔡火炎表示,由於屬於刑事案件且基於偵查不公開,相關涉案內容不便對外透露,但對於防詐保的「道德危險案件」,保險法也有明確規定,目前保險公司也有4大關卡反制,從招攬、核保、理賠,一旦發現有詐保就會通報檢警介入調查。
由於目前傳出死者先生有向多家保險公司投保,包括三商美邦人壽投保,但對於確實投保的保險公司,蔡火炎表示,由於此事件屬刑事偵查案件,基於偵查不公開,相關內容不便來對外說明。
防道德風險 現行保險設有4大關卡
至於如何防止詐保事件發生?他則指出,對於防範詐保的「道德危險案件」,現行保險法已有相關規定,保險法第16條即明定要保人對4類特定關係人的生命或身體具有保險利益,包括本人或家屬、生活費或教育費所仰給之人、債務人及為本人管理財產或利益之人。
也就是說,要保人(繳交保費的人)對於被保險人的生命或身體,必須具備特定的利害關係,否則保險契約依同法第17條會失其效力。保險法第105條也有規定,若由第三人為他人(被保險人)投保的死亡保險契約,依規定也要被保險人書面同意,約定保險金額,契約才會有效,避免未經同意被冒名投保的情況。
招攬要了解投保目的及動機
第二關即「招攬過程」,也有要了解要保人投保目的與動機,實務上會要求招攬人要在報告書或業務報告書上面都要記載要保人投保目的與動機,亦作為核保評估,是否有合理動機。
核保要通報 保額或保費過高要進行財務及生存調查
第三關則是「核保階段」,目前是依照保險業招攬及核保理賠辦法、保險業招攬及核保作業控管自律規範,保險公司收到投保案件,必須向公會通報,查詢系統可知道被保險人在保險公司投保情況及累積保額,投保金額或保費達到一定的標準,也會進行財務核保及生存調查,以落實審查。
理賠過程發現疑似詐保 可通報檢警協助偵辦
最後進入「理賠階段」,依照目前產壽險公會所訂定的保險業保險詐欺風險管理工作指引,保險業要訂定保險詐欺風險管理相關的作業規範,若發現保險詐欺具體事證,可通報檢警單位來協助偵辦。蔡火炎強調,現行已有很多的機制進行道德危險的防範。
我是廣告 請繼續往下閱讀
防道德風險 現行保險設有4大關卡
至於如何防止詐保事件發生?他則指出,對於防範詐保的「道德危險案件」,現行保險法已有相關規定,保險法第16條即明定要保人對4類特定關係人的生命或身體具有保險利益,包括本人或家屬、生活費或教育費所仰給之人、債務人及為本人管理財產或利益之人。
也就是說,要保人(繳交保費的人)對於被保險人的生命或身體,必須具備特定的利害關係,否則保險契約依同法第17條會失其效力。保險法第105條也有規定,若由第三人為他人(被保險人)投保的死亡保險契約,依規定也要被保險人書面同意,約定保險金額,契約才會有效,避免未經同意被冒名投保的情況。
招攬要了解投保目的及動機
第二關即「招攬過程」,也有要了解要保人投保目的與動機,實務上會要求招攬人要在報告書或業務報告書上面都要記載要保人投保目的與動機,亦作為核保評估,是否有合理動機。
核保要通報 保額或保費過高要進行財務及生存調查
第三關則是「核保階段」,目前是依照保險業招攬及核保理賠辦法、保險業招攬及核保作業控管自律規範,保險公司收到投保案件,必須向公會通報,查詢系統可知道被保險人在保險公司投保情況及累積保額,投保金額或保費達到一定的標準,也會進行財務核保及生存調查,以落實審查。
理賠過程發現疑似詐保 可通報檢警協助偵辦
最後進入「理賠階段」,依照目前產壽險公會所訂定的保險業保險詐欺風險管理工作指引,保險業要訂定保險詐欺風險管理相關的作業規範,若發現保險詐欺具體事證,可通報檢警單位來協助偵辦。蔡火炎強調,現行已有很多的機制進行道德危險的防範。