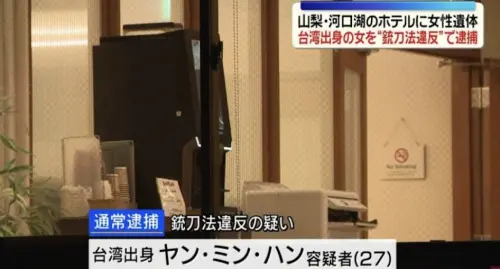



日本河口湖台灣女子遭同團女子殺害案,案情大反轉指向丈夫疑涉嫌買兇詐保,目前傳出受害者除投保壽險之外,還有意外險及旅平險,但能否獲得理賠引發關注。對此,保險法專家劉北元接受《NOWNEWS今日新聞》採訪時表示,理賠關鍵在於保單要保人(即投保及支付保費者)及受益人是誰,若要保人是丈夫且涉嫌共謀殺害被保險人(太太),保險公司不會理賠,若受益人是丈夫,丈夫也無法領取保險金,如果有其他受益人或受益人是指定法定繼承人,由其他受益人及其他法定繼承人均分領取。
丈夫涉買兇殺妻詐保 保險是否理賠2大關鍵
根據目前市場傳聞受害者可能至少有3張保單,涉及的保險公司也至少有3家,包括受害者生前早期自己投保的壽險,受益人曾在短時間兩次變更,傳本來是受害者媽媽,後來更改為丈夫,再改回媽媽,另還有投保意外險及旅平險,但如今受害者在日本遭殺害,還可能是丈夫涉嫌買兇殺人詐保,檢警也展開調查,若真如此,保險還會理賠嗎?一般關注的是保單「受益人」填誰,但其實「要保人」也是理賠關鍵。
台灣保險法權威、北宇管顧總經理劉北元受訪時指出,目前保險法第121條明確規範了人壽保險,受益人故意致被保險人死或未遂,受益人會喪失其受益權。從目前傳的受害人這張壽險是自己投保,並改回受益人為媽媽,因此,如果要保人及受益人都沒問題,保險公司還是會理賠,如果受益人是媽媽,就由媽媽領取。
要保人故意行為 保險公司不負理賠責任
比較有爭議的可能是意外險及旅平險,所謂「意外險」只要被保險人遭受外來、突發、非由疾病引起的意外事故,導致身體受傷、失能或死亡時,保險公司就會給付保險金,在海外被殺也算是意外,但劉北元也提到,保險法第29條第2項規定,「保險人對於由要保人或被保險人的過失所致之損害,負賠償責任。但出於要保人或被保險人之故意者,不在此限。」而且所有保險契約都適用。也就是說,如果受害者的意外險及旅平險,要保人是丈夫且涉嫌共謀殺害被保險人太太,屬於故意行為,保險公司不會理賠。
保單受益人是先生!即便理賠 先生也無法領到保險金
劉北元還表示,如果要保人及被保險人都是太太,受益人是丈夫,丈夫喪失受益權,若有其他受益人,就由其他受益人均分保險金。若沒其他受益人,保險金視為遺產,就由法定繼承人繼承,由於丈夫也有繼承權,因此,這部分要等法院判決確定,丈夫謀殺老婆,才會喪失繼承權,保險公司通常會等到法定判決確定才會理賠。同樣,另一種情況是沒有指定受益人,保險金視為遺產,就會給法定繼承人,先生同樣可能喪失繼承權,因此,也是要等到最後判決,保險公司才會理賠。
還有一種情況受益人有指定給法定繼承人,這理賠金就不是遺產,而是保險金,先生因為故意使被保險人於死,會喪失這個受益權,這部分保險金就會均分給其他法定繼承人。
不過,如果受益人有指定法定繼承人,並指定分配比例,先生喪失受益權沒辦法領保險金,就會變成遺產,再由法定繼承人繼承這部分保險金,也因先生也有繼承權,因此,若法院判刑確定,先生會再喪失繼承權,保險公司理賠下來,先生那部分,就由其他法定繼承人分得。
我是廣告 請繼續往下閱讀
根據目前市場傳聞受害者可能至少有3張保單,涉及的保險公司也至少有3家,包括受害者生前早期自己投保的壽險,受益人曾在短時間兩次變更,傳本來是受害者媽媽,後來更改為丈夫,再改回媽媽,另還有投保意外險及旅平險,但如今受害者在日本遭殺害,還可能是丈夫涉嫌買兇殺人詐保,檢警也展開調查,若真如此,保險還會理賠嗎?一般關注的是保單「受益人」填誰,但其實「要保人」也是理賠關鍵。
台灣保險法權威、北宇管顧總經理劉北元受訪時指出,目前保險法第121條明確規範了人壽保險,受益人故意致被保險人死或未遂,受益人會喪失其受益權。從目前傳的受害人這張壽險是自己投保,並改回受益人為媽媽,因此,如果要保人及受益人都沒問題,保險公司還是會理賠,如果受益人是媽媽,就由媽媽領取。
要保人故意行為 保險公司不負理賠責任
比較有爭議的可能是意外險及旅平險,所謂「意外險」只要被保險人遭受外來、突發、非由疾病引起的意外事故,導致身體受傷、失能或死亡時,保險公司就會給付保險金,在海外被殺也算是意外,但劉北元也提到,保險法第29條第2項規定,「保險人對於由要保人或被保險人的過失所致之損害,負賠償責任。但出於要保人或被保險人之故意者,不在此限。」而且所有保險契約都適用。也就是說,如果受害者的意外險及旅平險,要保人是丈夫且涉嫌共謀殺害被保險人太太,屬於故意行為,保險公司不會理賠。
保單受益人是先生!即便理賠 先生也無法領到保險金
劉北元還表示,如果要保人及被保險人都是太太,受益人是丈夫,丈夫喪失受益權,若有其他受益人,就由其他受益人均分保險金。若沒其他受益人,保險金視為遺產,就由法定繼承人繼承,由於丈夫也有繼承權,因此,這部分要等法院判決確定,丈夫謀殺老婆,才會喪失繼承權,保險公司通常會等到法定判決確定才會理賠。同樣,另一種情況是沒有指定受益人,保險金視為遺產,就會給法定繼承人,先生同樣可能喪失繼承權,因此,也是要等到最後判決,保險公司才會理賠。
還有一種情況受益人有指定給法定繼承人,這理賠金就不是遺產,而是保險金,先生因為故意使被保險人於死,會喪失這個受益權,這部分保險金就會均分給其他法定繼承人。
不過,如果受益人有指定法定繼承人,並指定分配比例,先生喪失受益權沒辦法領保險金,就會變成遺產,再由法定繼承人繼承這部分保險金,也因先生也有繼承權,因此,若法院判刑確定,先生會再喪失繼承權,保險公司理賠下來,先生那部分,就由其他法定繼承人分得。