



記憶體模組廠威剛(3260)獲利強勢爆發,威剛今(29)日公布第3季財報,歸屬母公司業主淨利達126.1億元,年增616.4%,每股純益(EPS)38.69元,刷新歷史單季紀錄。累計今年前三季歸屬母公司業主淨利達325.5億元,稅後淨利更達336.5億元,超越公司成立25年來累計獲利總和,前三季EPS也首度突破百元大關,達101.47元。
第3季營收季增38.9% 營業利益年增逾7倍
威剛第3季合併營收達530億元,季增38.9%,毛利率為35.88%,營業利益153.1億元,季增20%、年增701.7%;稅後淨利129.1億元,歸屬母公司業主淨利126.1億元,季增21.2%、年增616.4%,每股純益38.69元,改寫單季新高。
累計前三季合併營收達1172.4億元,毛利率42.32%,營業利益403.6億元,年增逾10倍,營業利益率達34.43%;稅後淨利336.5億元,年增914.8%,歸屬母公司業主淨利325.5億元,年增928.3%,每股純益達101.47元,獲利表現亮眼。
AI需求延伸至實體應用 陳立白示警明年DRAM更缺貨
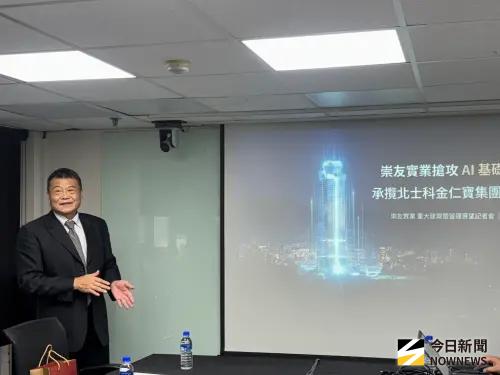
展望記憶體產業後市,威剛董事長陳立白指出,全球AI基礎建設持續擴張,記憶體需求不再侷限於雲端資料中心,更逐步延伸至機器人、自駕車及低軌衛星等實體AI應用,帶動整體市場需求持續增加。
不過,上游記憶體原廠產能配置仍以高階產品及伺服器需求為優先,供給難以快速跟上需求。陳立白表示,目前大型雲端服務供應商(CSP)的記憶體供貨滿足率約7成,PC及手機品牌業者更僅約5成,顯示各領域正積極爭搶有限貨源。他預期,2027年記憶體市場供需失衡將更加明顯,尤其DRAM缺貨情況恐比2026年更加嚴重。
威剛布局三大策略 搶攻SSD、企業級儲存商機
針對第4季及2027年營運,陳立白表示,威剛將延續「從年頭旺到年尾」的氣勢,持續推進三大策略,掌握AI浪潮帶來的成長機會。
首先,深化與上游原廠合作,鞏固DRAM及NAND Flash關鍵貨源,同時積極提升固態硬碟(SSD)及企業級固態硬碟(eSSD)市占率;其次,聚焦重點及策略客戶,優先支援客戶對稀缺DRAM與NAND Flash資源的需求,深化長期合作關係;第三,提高TRUSTA企業級儲存及AI應用產品比重,拓展高階儲存與新興應用商機。
威剛表示,未來將透過掌握關鍵貨源、深化客戶布局及優化產品組合,提升AI相關產品比重與毛利率,持續把握AI產業快速發展帶來的營運成長契機。
我是廣告 請繼續往下閱讀
威剛第3季合併營收達530億元,季增38.9%,毛利率為35.88%,營業利益153.1億元,季增20%、年增701.7%;稅後淨利129.1億元,歸屬母公司業主淨利126.1億元,季增21.2%、年增616.4%,每股純益38.69元,改寫單季新高。
累計前三季合併營收達1172.4億元,毛利率42.32%,營業利益403.6億元,年增逾10倍,營業利益率達34.43%;稅後淨利336.5億元,年增914.8%,歸屬母公司業主淨利325.5億元,年增928.3%,每股純益達101.47元,獲利表現亮眼。
AI需求延伸至實體應用 陳立白示警明年DRAM更缺貨
展望記憶體產業後市,威剛董事長陳立白指出,全球AI基礎建設持續擴張,記憶體需求不再侷限於雲端資料中心,更逐步延伸至機器人、自駕車及低軌衛星等實體AI應用,帶動整體市場需求持續增加。
不過,上游記憶體原廠產能配置仍以高階產品及伺服器需求為優先,供給難以快速跟上需求。陳立白表示,目前大型雲端服務供應商(CSP)的記憶體供貨滿足率約7成,PC及手機品牌業者更僅約5成,顯示各領域正積極爭搶有限貨源。他預期,2027年記憶體市場供需失衡將更加明顯,尤其DRAM缺貨情況恐比2026年更加嚴重。
威剛布局三大策略 搶攻SSD、企業級儲存商機
針對第4季及2027年營運,陳立白表示,威剛將延續「從年頭旺到年尾」的氣勢,持續推進三大策略,掌握AI浪潮帶來的成長機會。
首先,深化與上游原廠合作,鞏固DRAM及NAND Flash關鍵貨源,同時積極提升固態硬碟(SSD)及企業級固態硬碟(eSSD)市占率;其次,聚焦重點及策略客戶,優先支援客戶對稀缺DRAM與NAND Flash資源的需求,深化長期合作關係;第三,提高TRUSTA企業級儲存及AI應用產品比重,拓展高階儲存與新興應用商機。
威剛表示,未來將透過掌握關鍵貨源、深化客戶布局及優化產品組合,提升AI相關產品比重與毛利率,持續把握AI產業快速發展帶來的營運成長契機。